
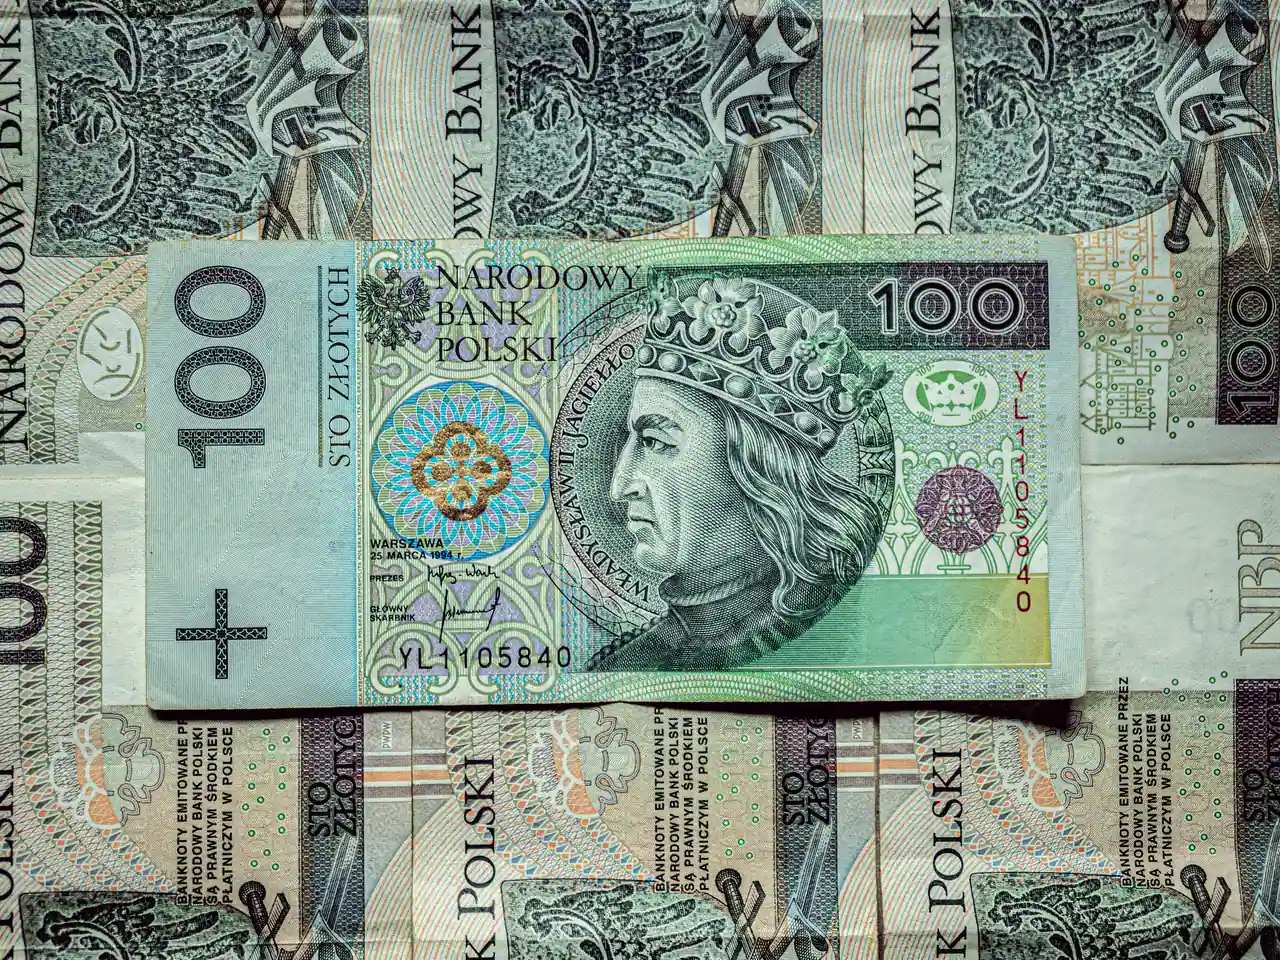
Zloty et euro : pourquoi cette monnaie existe encore et comment gérer une conversion professionnelle
La Pologne n’a ni calendrier ni les prérequis techniques pour adopter l’euro. Comprendre ce statut et sécuriser une conversion zloty-euro dans un cadre professionnel.
Le zloty reste la monnaie officielle de la Pologne car le pays n’a fixé aucun calendrier d’adoption de l’euro et ne participe pas au Mécanisme de change européen (MCE II), une étape obligatoire avant toute adhésion. Sa valeur flotte librement face à l’euro depuis 2000. Pour une conversion professionnelle, mieux vaut distinguer le taux de référence (BCE, NBP) du taux réellement appliqué par une banque, qui intègre presque toujours une marge.
- Pas de calendrier : la Pologne n’a fixé aucune date d’adoption de l’euro, dernier report confirmé fin juillet 2026.
- Hors MCE II : le zloty ne participe pas au mécanisme de change préalable obligatoire à l’adoption.
- Taux flottant : aucune parité fixe avec l’euro depuis 2000, variation continue selon le marché.
- Deux taux : le taux de référence (BCE, NBP) diffère du taux réellement appliqué par une banque.
- Risque de change : à gérer par la devise de facturation ou un taux fixé au contrat sur les relations récurrentes.
Pourquoi la Pologne utilise-t-elle encore le zloty
La Pologne est membre de l’Union européenne depuis 2004, et son traité d’adhésion l’engage, sur le principe, à rejoindre un jour la zone euro. Vingt ans plus tard, le zloty reste pourtant sa seule monnaie officielle, et aucun calendrier précis n’a jamais été fixé pour changer cela. Fin juillet 2026, le Premier ministre Donald Tusk a de nouveau confirmé le report de l’adoption de l’euro, invoquant la croissance économique du pays, l’indépendance monétaire que permet le zloty et une opinion publique peu convaincue par le changement. Le contexte budgétaire ne joue pas non plus en faveur d’une adhésion rapide : une procédure pour déficit excessif a été ouverte en 2024, avec une échéance de correction fixée à 2028. Techniquement, un critère bloque de toute façon la Pologne : la participation au Mécanisme de change européen (MCE II), qui impose de stabiliser sa monnaie face à l’euro pendant au moins deux ans avant l’adoption. Le zloty n’y a jamais été intégré. La situation polonaise diffère en cela de pays comme la Bulgarie, engagés plus récemment dans ce même mécanisme avec une date d’adoption identifiable : la Pologne, elle, n’a pas même franchi cette première étape technique, ce qui rend toute projection de calendrier spéculative plutôt qu’informée.
Un taux flottant, pas fixe
Le zloty fonctionne en régime de change flottant depuis 2000 : sa valeur face à l’euro varie en continu selon les marchés, sans parité fixe ni bande de fluctuation officielle qui l’arrimerait à la monnaie européenne. C’est une différence structurelle avec certaines devises d’Europe centrale qui ont, à une époque, maintenu un ancrage plus ou moins strict à l’euro ou au deutsche mark avant lui. Cette liberté de flottement explique pourquoi le taux de change zloty-euro peut varier sensiblement d’une semaine à l’autre selon les décisions de politique monétaire, l’inflation ou le climat économique général, sans intervention automatique d’une banque centrale pour le stabiliser. Concrètement, un même montant en zloty peut représenter, à quelques semaines d’écart, une somme en euros sensiblement différente sans qu’aucun événement particulier ne l’explique autrement que le jeu normal du marché des changes — une réalité à intégrer dès qu’un contrat s’étend sur plusieurs mois plutôt que de se régler en une seule fois.
Pas de parité fixe avec l’euro
Le zloty varie librement face à l’euro depuis 2000 : sur un contrat étalé dans le temps, le taux du jour de signature n’a aucune garantie de rester celui du jour de paiement.
Quel taux utiliser pour une facture ou un paiement professionnel
Deux sources de taux coexistent, et confondre l’une avec l’autre fausse rapidement un calcul de conversion zloty-euro. Le taux de référence publié quotidiennement par la Banque centrale européenne, ainsi que celui publié par la banque centrale polonaise (Narodowy Bank Polski), servent de point de repère officiel — c’est ce taux qui est généralement retenu pour une conversion comptable ou une déclaration fiscale. Le taux réellement appliqué lors d’un paiement, en revanche, dépend de la banque ou du prestataire utilisé, et intègre presque toujours une marge par rapport au taux de référence. Se pose aussi la question du moment retenu : le taux du jour où la facture est émise n’est pas nécessairement celui du jour où le paiement est effectué, et l’écart entre les deux peut représenter un gain ou une perte de change sur le montant final, surtout sur une transaction dont le règlement s’étale sur plusieurs semaines. Fixer clairement, dans le contrat ou la facture, quel taux et quelle date font foi évite l’ambiguïté au moment du règlement.
L’écart entre le taux affiché et le taux réellement payé
L’écart entre le taux de référence affiché par une banque centrale et celui effectivement appliqué lors d’une opération est presque toujours favorable à l’établissement qui exécute la conversion, jamais à celui qui paie. Cette marge n’est généralement pas annoncée en clair comme des frais, elle est intégrée directement dans le taux proposé, ce qui la rend plus difficile à repérer qu’une commission affichée séparément. Comparer le taux réellement obtenu au taux de référence publié par la BCE ou la NBP au même moment donne une idée assez fiable du coût réel de l’opération. Sur une transaction ponctuelle et de faible montant, cet écart reste marginal ; sur des paiements récurrents et de montant significatif, comme un contrat de fourniture régulier avec un partenaire polonais, il finit par peser dans le calcul global de rentabilité de la relation commerciale. Cet écart constaté à chaque conversion est justement ce qui transforme une simple variation de taux en un vrai risque de change à anticiper sur la durée.
Facturer dans la devise du vendeur reporte le risque de change sur celui qui reçoit le paiement plutôt que sur celui qui règle — un arbitrage simple à évoquer avant de signer un contrat récurrent avec un partenaire polonais.
Gérer le risque de change sur une relation commerciale avec la Pologne
Une relation commerciale suivie avec un client ou un fournisseur polonais expose mécaniquement à une variation du taux entre le moment où le prix est négocié et celui où le paiement est effectué. Une pratique courante pour limiter cette incertitude consiste à facturer dans la devise du vendeur plutôt que dans celle de l’acheteur, ce qui reporte le risque de change sur celui qui reçoit le paiement dans une devise étrangère plutôt que sur celui qui règle. Une autre option, plus contraignante à négocier mais plus prévisible, consiste à fixer le taux de change applicable dès la signature du contrat ou de la commande, indépendamment de son évolution ultérieure. Pour une entreprise qui traite régulièrement avec la Pologne, suivre l’évolution du taux sur plusieurs mois plutôt que de se fier à une valeur ponctuelle donne une meilleure idée de la fourchette réaliste dans laquelle une transaction va se situer, sans prétendre anticiper le sens du marché. Certaines entreprises passent aussi par un contrat de change à terme auprès de leur banque, qui verrouille un taux pour une échéance future donnée ; l’outil a un coût et ne se justifie généralement que pour des montants ou une fréquence d’échanges qui rendent l’incertitude de change réellement significative au niveau de la trésorerie de l’entreprise, pas pour une facture isolée de faible montant.
La Pologne va-t-elle finir par adopter l’euro ?
Elle y est engagée sur le principe par son traité d’adhésion à l’UE, mais aucun calendrier n’est fixé et le pays ne remplit pas encore les critères techniques, notamment la participation au Mécanisme de change européen. Le gouvernement a de nouveau reporté la question fin juillet 2026.
Quel taux de change utiliser pour une facture en zloty ?
Le taux de référence publié par la Banque centrale européenne ou par la banque centrale polonaise (NBP) sert généralement de base pour une conversion comptable. Le taux réellement appliqué lors du paiement peut différer, selon la banque ou le prestataire utilisé.
Pourquoi le taux payé est-il différent du taux affiché par la banque centrale ?
Les banques et prestataires de paiement intègrent une marge dans le taux qu’ils proposent, plutôt que de facturer des frais séparés. Cette marge n’apparaît pas toujours clairement, ce qui rend la comparaison avec le taux de référence utile pour évaluer le coût réel d’une conversion.
Tant que la Pologne reste hors zone euro, la conversion zloty-euro n’a rien d’une formalité ponctuelle pour qui travaille avec elle régulièrement : c’est une variable à gérer, pas un détail comptable.